

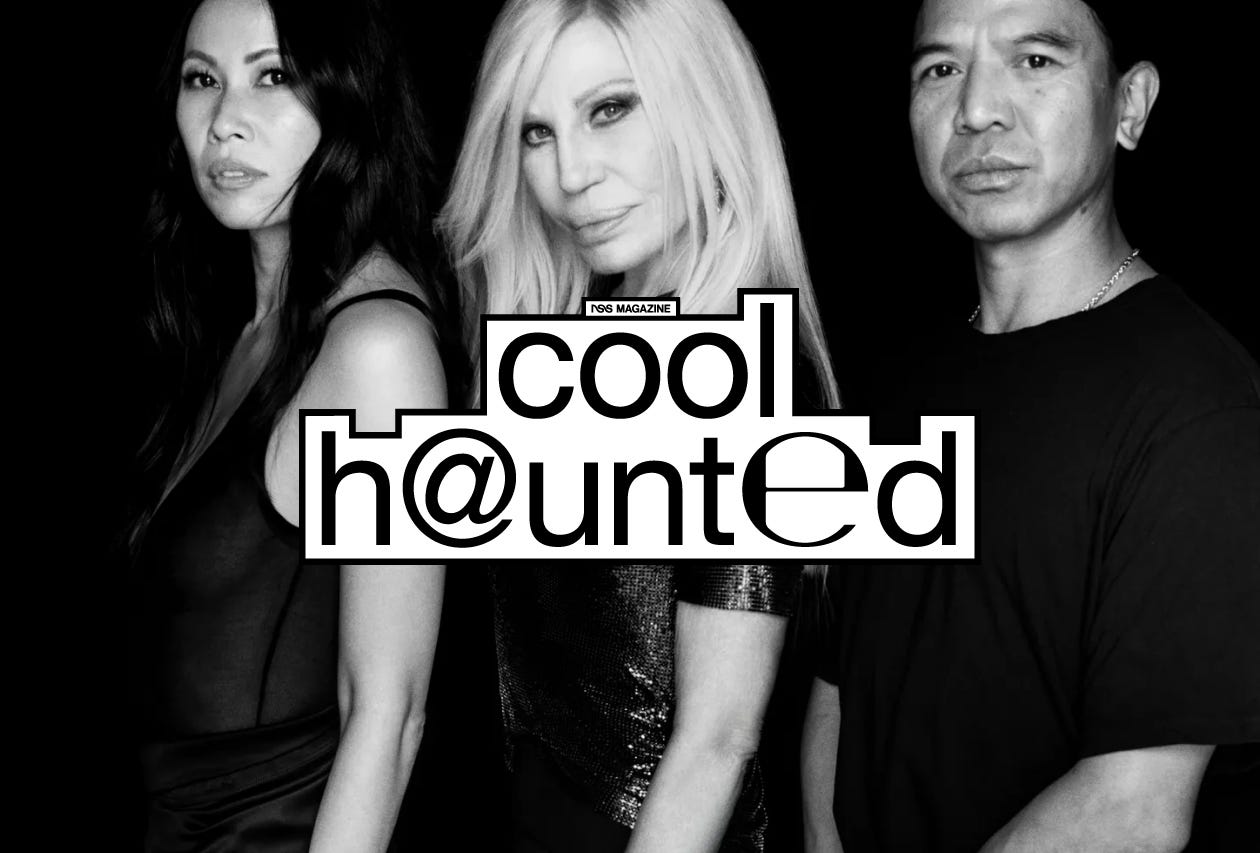
Donatella Versace è forse la stilista vivente più famosa del pianeta. Certo, ce ne sono altre di celebri, ma il suo look, i suoi capelli, la sua natura di personaggio pubblico sono tutti segni di un’iconicità che va molto al di là della moda e appartiene a tutta la cultura pop. È forse per questo che, come primo progetto personale dopo la direzione creativa di Versace, la designer ha stretto una joint venture col gruppo americano Revolve per un nuovo brand di cui non è ancora noto il nome e che opererà in diverse sfere: abbigliamento, beauty e pure entertainment. Ma qualcosa non torna.
Del brand non conosciamo né il nome né l’identità generale, e fin qui tutto regolare considerate le tempistiche. Ma la cosa più interessante è che sappiamo già quando arriveranno i primi prodotti, che tipo di prodotti saranno e, soprattutto, dove arriveranno. E qui sta la parte divertente: il primo prodotto del nuovo brand costruito sulla celebrità di una designer di moda italiana sarà un prodotto beauty e sarà distribuito praticamente in tutto il mondo tranne che in Europa, arrivando negli USA e in America Latina, nella regione Asia-Pacifico (ossia in Cina) e in Medio Oriente.
Questa decisione di business può anche lasciare perplessi, se si è più idealisti, ma in realtà ha un suo senso. E proprio nella sua peculiarità aiuta a darci un’immagine di cosa sia sensato oggi fare per un business che si occupa di quell’ambiguo calderone che oggi viene definito “lifestyle” e che include un po’ tutti quegli oggetti ed esperienze della vita quotidiana che possono plausibilmente essere associati a un certo creatore. Nulla di nuovo per la moda: esplorare ambiti esterni all’abbigliamento in senso stretto è una pratica che risale già agli anni ’80. Ma è curioso sia vedere come quegli ambiti esterni siano diventati prevalenti rispetto al core business della moda vera e propria, sia come oggi il lancio globale di un prodotto dall’allure europeo (il selling point, dopo tutto, rimane il ruolo di Donatella Versace) possa, di fatto, tralasciare l’Europa. Ma come mai?
L’esclusione dell’Europa dal giro di release non è casuale. Come emerge dallo studio Bain-Altagamma presentato a metà 2026, la spesa complessiva mondiale nel settore ha raggiunto circa 1.443 miliardi di euro nel 2025 e per il 2026 dovrebbe oscillare tra 1.440 e 1.470 miliardi di euro, con una crescita compresa tra lo zero e il 2% a tassi di cambio costanti. Più in dettaglio, il segmento dei personal luxury goods (che include moda, pelletteria, orologi, gioielli e bellezza) ha chiuso il 2025 a 358 miliardi di euro, in calo del 2% a tassi correnti rispetto al 2024, ma e per il 2026 si stima un’espansione del 2-4%, tra i 365 e i 373 miliardi di euro. Ma nel quadro l’Europa rappresenta l’anello debole.
Sempre secondo Bain-Altagamma, infatti, nel 2025 il mercato europeo dei personal luxury goods è sceso tra l’1 e il 3% a tassi correnti, attestandosi intorno ai 108 miliardi di euro. E nel 2026 le cose non vanno meglio: domanda depressa, consumatori aspirazionali spariti e aumento degli affitti retail e dei costi energetici hanno reso il continente il fanalino di coda in termini di importanza commerciale per la moda. Le Americhe sono oggi la locomotiva dei consumi di personal luxury goods, e gli USA, in particolare, considerato che il grosso delle vendite europee proviene dalla spesa di americani, cinesi e medio-orientali in Europa, che quest’anno, secondo Bain, è pure scesa intorno al 20% su base annua, con quella dei consumatori del Golfo che si è ridotta tra il 15 e il 25% a causa dei conflitti regionali.
Anche per i grandi gruppi del lusso europeo, nei primi sei mesi del 2026, l’Europa è sempre più priva di peso, commercialmente parlando. Per LVMH, l’Europa (Francia all’8% più resto d’Europa al 17%) pesa complessivamente intorno al 25% del fatturato, a fronte di un 25% degli Stati Uniti, del 29% dell’Asia escluso il Giappone, dell’8% del Giappone e del 13% degli altri mercati. Per Kering, l’Europa occidentale rappresenta circa il 30% del fatturato in calo del 2% su base comparabile, mentre Nord America pesa il 24% e cresce del 9%, la reigone Asia-Pacific (escluso Giappone) il 30%, Giappone il 7% e resto del mondo il 9%. Per Richemont, invece, l’Europa è solo un 24% contro la regione Asia-Pacific con il suo 32%, le Americhe con il 25%, il Giappone con il 10% e Medio Oriente e Africa con il 9%.
Si può dunque dire che il Vecchio Continente resta un mercato di dimensioni rilevanti, diciamo tra il 20% e il 30% del fatturato per i principali gruppi (tranne per Puig per cui invece rappresenta il 52% delle vendite) ma non è un mercato veramente rilevante in sé. Si potrebbe osare a dire che, senza la spesa dei turisti, queste percentuali sarebbero a dir poco disastrose. E forse è per questo che il nuovo brand di Donatella Versace nel Bel Paese non sarà inizialmente lanciato – forse seguendo anche l’esempio di mega-celebrity brand come Rhode di Hailey Bieber, arrivato in Europa a quattro anni dalla fondazione e Cécred di Beyoncé, che invece non è ancora arrivato. Qui si apre anche un nuovo ramo del ragionamento: da quando Donatella Versace si occupa di beauty?
A fine 2025, un report di Bain mostrava che la categoria del beauty rappresenta la più grande fetta di mercato per il lusso, dato che supera di uno o due miliardi sia quella dell’abbigliamento che quella delle pelletteria. Se queste ultime due categorie risultano stabili o anche in leggera perdita, quella del beauty è invece destinata persino a crescere. Secondo Fibre2Fashion, poi, nell’essenziale mercato cinese, il beauty è stato la categoria più performante dell’anno, mentre i consumi di moda e pelletteria sono scesi di una percentuale compresa tra il 5% e l’11%.
A metà 2026 il quadro risulta più ambiguo: i gioielli sono il capofila della crescita e la categoria dei profumi va forte, il mondo della cosmesi tiene botta ma cresce con molta più lentezza. Non soffre comunque quanto soffrono pelletteria e calzature, gruppo più penalizzato dalla crisi. In generale, comunque, il beauty come comparto complessivo rappresenta la scommessa più redditizia per un brand che si affaccia su un mercato globale con una celebrity founder. Secondo State of Fashion 2026 firmato da McKinsey e BoF, poi, «il settore della bellezza registra la maggiore propensione all’aumento della spesa in tutti i mercati e in tutte le fasce di mercato, con un slancio particolarmente forte in Cina».
E proprio il mercato cinese rappresenta quell’enorme forziere di ricchezze che un po’ tutti vogliono e per cui, se ci si passa il termine, una designer-celebrity come Donatella Versace potrebbe essere il grimaldello. A questo punto, è valido ipotizzare che, visti i paesi che vedranno per primi questo nuovo prodotto, e visto che questo prodotto sarà della categoria beauty, il nuovo brand di Donatella Versace vorrà saltare alla gola dei profitti nella maniera più rapida e diretta possibile. Non potremmo spiegarci altrimenti il senso di “scritturare” una designer di moda italiana (a un certo punto anche di Haute Couture con Atelier Versace) per un brand che non dà alla priorità alla moda né arriverà in Italia. Ma la moda ci ha abituato a questo e ad altro.