


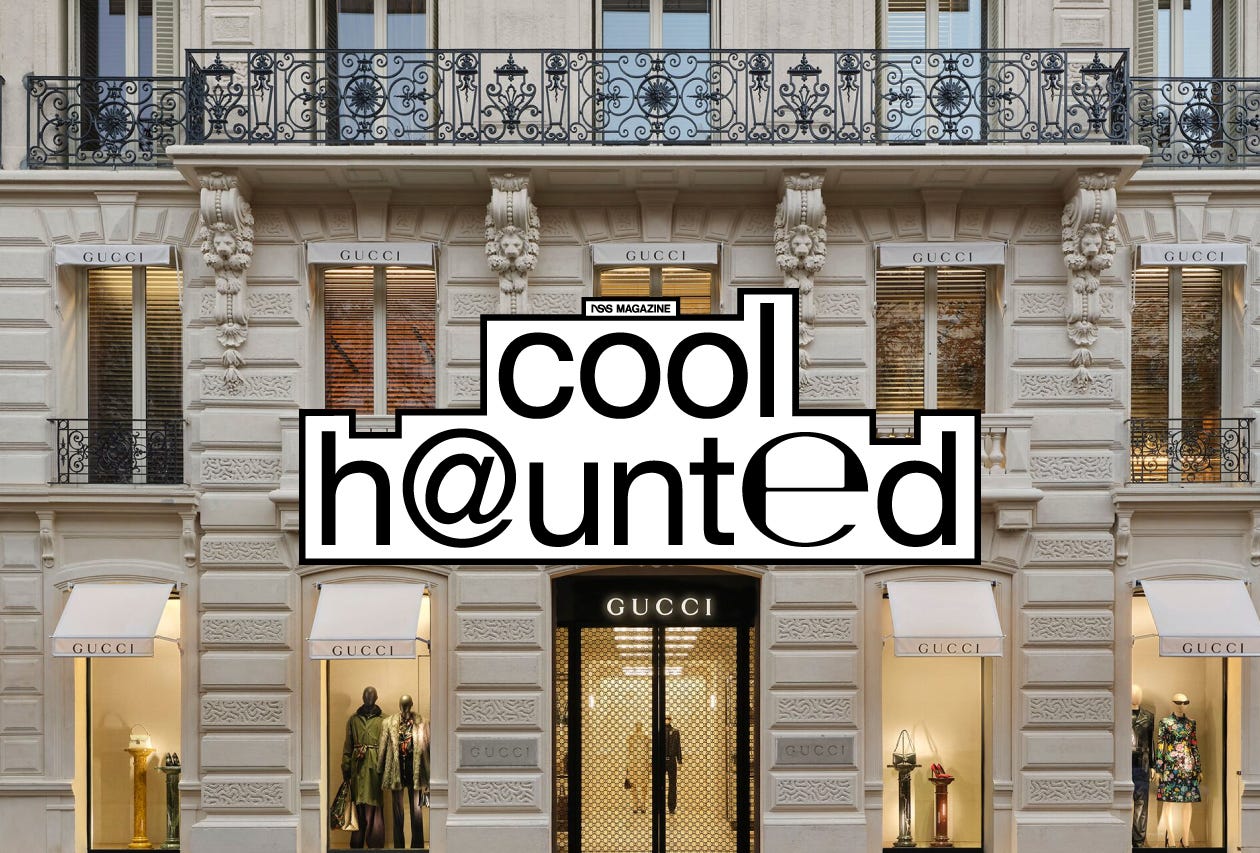
«Tutto ciò che creiamo in Gucci prende vita nei nostri negozi», ha detto Francesca Bellettini a MF Fashion a proposito della nuova mega-boutique di Gucci in Avenue Montaigne. «È qui che la maison si esprime nella sua interezza ed è qui che nasce e cresce la relazione con i nostri clienti. Per questo valorizzarli è una priorità strategica». Una frase che potrebbe parere di circostanza, ma che racconta dell’ulteriore senso di importanza di cui i punti vendita fisici dei brand si sono rivestiti ai tempi della crisi del lusso. Un po’ come arche nel diluvio, i negozi di brand grandi e piccoli sono diventati sempre di più un tipo di presidio sul mercato di importanza esistenziale in un’epoca in cui il semplice marketing non basta più. Ma come mai?
Già nel 2023, con gli enormi investimenti di LVMH sia nel negozio di Dior in Avenue Montaigne che nello store di Tiffany & Co. di New York (proseguiti anche in quello di Milano) avevamo avuto modo di parlare delle mega-boutique: punti vendita grandi come cattedrali, che includevano musei, ristoranti e caffè, spazi dedicati ai VIC, allestimenti artistici. Spazi che, in breve, dovevano diventare destinazioni da visitare e in cui permanere. Nel corso degli anni la formula si è consolidata e diffusa anche a brand fuori dal lusso, ma un nuovo elemento è emerso: questi negozi possono arginare la crisi. Almeno si spera.
Come spiegava Forbes a inizio anno, gli e-commerce del lusso si sono stabilizzati tra il 20% e i 25% del mercato e paiono aver toccato un tetto di crescita massima. Il retail fisico rappresenta dunque il restante 75-80% di un lusso sempre più dominato da pochi clienti ricchissimi che vogliono recarsi in negozio e sentirsi coinvolti e “di famiglia”. Dopo un’epoca di decentramento online, ramificazioni cross-settoriali nella cultura e nell’arte e forti investimenti in media value intangibile è come se l’industria avesse riscoperto il principio primo basato sull’equivalenza “traffico in negozio = vendite”. E gli effetti si sono visti con la moltiplicazione di sforzi e investimenti in questo senso. Ma com’è effettivamente cambiato il ruolo dei negozi?
Con una base clienti sempre più ristretta e più ricca, si diceva, i negozi sono sempre di più gli unici luoghi dove i brand possono macinare i propri milioni. Nella stessa comunicazione di settore la narrazione del progresso e dell’espansione di un brand è sempre più correlata ai nuovi negozi che aprono. Sono esperienze che vengono proposte, segnali di speranza nel nuovo mercato, richiami per le community locali e punti di accesso privilegiati dove si può osservare la merce a tu-per-tu. La Blazy-mania di quest’anno, che ha portato la gente a far la coda fuori Chanel per provare scarpe e accessori, si è realizzata soprattutto nei negozi. La narrazione di cui è stata protagonista aveva si basava sulla meraviglia del vedere le persone tornare a fare shopping nella vita reale.
Anche l’arrivo di Alo Yoga in Cina, poi, si è basato su un primo pop-up a Shanghai e un flagship a Hong Kong, festeggiato con un monumentale show di droni sui cieli della città mentre a Berlino apriva un altro negozio. Il ritorno di Yeezy con uno show a Los Angeles, invece, coinciderà con l’apertura del primo flagship del brand dove si terrà l’evento. Le aperture di Prada Galleria a Milano e del negozio Moncler sulla Fifth Avenue sono diventati veri giubilei di attivazioni per i brand. Per dire che Tom Ford si sta espandendo in America, invece, si dice che il brand ha aperto tre nuovi negozi.
Ma la logica del negozio come avamposto, quasi una bandierina che segna l’avanzata di un brand in un certo mercato, riguarda tutti i livelli del mercato: Lacoste col suo caffè a Seoul, Moynat che sbarca a Montenapoleone, Ulla Johnson e DeMelleir che arrivano Londra, Borsalino che fa lo stesso a Parigi. Per segnalare l’inizio della nuova fase di espansione globale, invece, Sandro Paris ha reclamizzato il restauro dei suoi negozi il cui nuovo concept sarà poi esportato nelle altre location mondiali. Lo stesso, a un altro livello del mercato, ha fatto Massimo Dutti, che ha in programma l’apertura di sette nuovi store da aggiungere alla flotta di 500 punti vendita in tutto il mondo. È come una partita di Risiko: non ci sono nazioni, ma mercati.
Un concept di retail però può svolgere tante funzioni. Dopo tre anni con un pop-up “di prova”, Hermès ha aperto un negozio permanente a Williamsburg. Loro Piana, invece, sempre a New York, ha aperto un atelier su Madison Avenue per servizi su misura e per “educare” i clienti su materiali e lavorazioni. In modo forse più innovativo, Zegna ha trasformato le sue sfilate estive in destination show in città sempre nuove dove, contestualmente, porta il concept di Villa Zegna: un atelier temporaneo dove ordinare i pezzi freschi di sfilata, farsi fare completi su misura e acquistare prodotti esclusivi. L’ultimo è stato a Los Angeles, il prossimo sarà invece Beijing. Una necessità di tenere l’engagement alto con un senso di urgenza e di occasione che spiega perché queste mega-boutique di nuova generazione includono spazi dedicati a un calendario di eventi a tutti gli effetti.
La cosa non riguarda solo il lusso, come dicevamo. Già l’anno scorso, parlando della fioritura del “nuovo streetwear” come Nude Project, Scuffers, Les Deux o TwoJeys, gli stessi founder dei brand parlavano della presenza retail nel mercato come dell’epicentro della vita locale del brand. Una cosa che si è resa necessaria in un’epoca popolata di brand che esistono solo su Instagram (pensiamo al belga Anovair o Roman Pell, che ha solo quattro stockisti al mondo) e da cui comprare è un po’ un terno al lotto. Inutile dire che dover cercare un brand su Trust Pilot prima di fare un acquisto non è una brand experience troppo dignificata. Su un piano puramente percettivo, poi, un negozio fisico segna la presenza di un brand in città in molti modi. A Milano, ad esempio, e specialmente tra i giovanissimi, quella dei sacchi di Cold Culture e Nude Project è diventata una vista sempre più comune per le strade.
Il gioco però si sta evolvendo. Specialmente per il lusso le nuove aperture rappresentano una specie di monopoli: non solo nei distretti nelle “vie del lusso” europee la produttività è calcolata sul metro quadro (quella a più alto rendimento d’Italia è la Salizada San Moisè a Venezia anche se gli affitti di Montenapoleone sono più alti) ma l’apertura di nuovi negozi nel mondo segue il tracciato della nuova ricchezza. Come funghi dopo la pioggia, le boutique appaiono sulla scia della prosperità economica. Secondo lo studio America’s Expanding Luxury Map di Savills, brand come Hermès stanno «avvicinando il retail di lusso ai consumatori benestanti, anziché affidarsi esclusivamente ai tradizionali mercati di accesso».
Scottsdale, in Arizona, che è la città in cui con più nuovi milionari dell’anno ha visto arrivare in breve tempo Hermès, Loro Piana e Montblanc oltre che altri servizi di ospitalità di lusso come alberghi, spa e ristoranti. E questo a fianco della performance sostenuta delle altre metropoli del lusso. Su WWD si legge a proposito: «nel 2025 il Nord America ha rappresentato il 27% delle aperture di negozi di lusso, la quota maggiore tra tutte le regioni, e per la prima volta si è classificato al primo posto da quando Savills ha iniziato a monitorare l’attività nel 2016. New York è inoltre tornata ad affermarsi come la città leader a livello mondiale per le nuove aperture di negozi di lusso, con un aumento dell’attività del 23% rispetto all’anno precedente».
La conquista di nuovi spazi, l’ampliamento di quelli che esistono già (Celine ha raddoppiato oggi il metraggio della boutique di Via Condotti) ma anche i pesanti investimenti fatti sia negli spazi dedicati a servizi extra-vendita che nella formazione del personale per il clienteling rappresentano dunque il nuovo principale indirizzo di investimento per i brand. Fino a dieci anni fa, potremmo supporre, quei fondi venivano dedicati ad attivazioni social, lanci di collaborazioni, progetti relativi a comunicazione e marketing.
Oggi di collaborazioni non si parla più così tanto perché il punto non è cercare nuovi clienti ma tenere quelli che ci sono già: non a caso, questa settimana, BoF ha attribuito ai venditori in negozio la capacità di macinare milioni grazie a un network di clientela. Sono loro, e non gli influencer, gli interlocutori del brand. Resta però da vedere se, nei mesi a venire, la presenza dei brand si tradurrà nella sostanza delle vendite.